На экране цена полиса выглядит окончательной, хотя за одной цифрой скрываются разные условия. Выбирая для конкретного автомобиля, владелец сопоставляет не только стоимость, но и перечень рисков, франшизу, исключения и порядок обращения после происшествия.
Каско относится к добровольному страхованию автомобиля, а состав покрытия определяется договором. Один вариант предусматривает защиту от повреждения и утраты машины, другой ограничивает перечень событий или устанавливает особый порядок ремонта. Не все различия заметны в кратком расчёте: решающее условие порой находится в пояснении мелким шрифтом, рядом с определением страхового случая. Именно там становится ясно, какие события признаются покрываемыми и какие документы потребуются для обращения.
Какие условия определяют реальную ценность полиса
Цена сама по себе немногословна. Два близких расчёта могут заметно различаться по франшизе, исключениям и способу урегулирования ущерба.
Франшиза — часть убытка, которую страхователь принимает на себя в предусмотренных договором случаях. Если она включена, небольшое повреждение может не привести к выплате либо часть расходов останется владельцу: точный механизм зависит от формулировки полиса. На деле франшиза снижает не абстрактный «риск», а объём обязательств страховщика при конкретном обращении. Поэтому сравнивается не только её размер, но и условия применения. Отдельная строка может относиться ко всем событиям или лишь к некоторым из них, и эта разница обнаруживается уже после спокойного чтения, когда яркая кнопка расчёта погасла на экране.
Рядом проверяется территория действия договора, список допущенных водителей и ограничения по хранению автомобиля, если они прямо предусмотрены. Мало кто возвращается к определениям в начале документа, хотя слово «повреждение» там может иметь более узкий смысл, чем в обычной речи. Эта формулировка затем повторяется в разделе об исключениях.
Осмотр автомобиля и сведения перед оформлением
Осмотр начинается ещё до поездки. В рассеянном дневном свете на кузове заметнее царапины, сколы и следы прежнего ремонта.
Страховщик может запросить сведения об автомобиле и его состоянии; конкретный набор действий зависит от выбранной программы. Если требуется фотосъёмка, кадры делают резкими, без бликов и закрытых участков кузова, следуя полученной инструкции. Пыльная поверхность или глубокая тень иногда скрывает дефект, а спешка оставляет нечитаемым идентификационный номер. Владелец откладывает телефон, протирает объектив, снова обходит машину — слышен лишь короткий щелчок камеры. Неловкость возникает позже, когда на снимке обнаруживается отражение руки вместо нужной детали, а исходное состояние уже нельзя подтвердить тем же кадром.
Сведения в заявлении сопоставляются с документами на автомобиль. Здесь не требуется угадывать формулировку: если вопрос допускает разные толкования, его уточняют до заключения договора. Впрочем, не все изменения одинаково влияют на страхование, поэтому значение имеет не само наличие дополнительного оборудования, а обязанность сообщить о нём по условиям конкретной программы.
Что делать при повреждении автомобиля
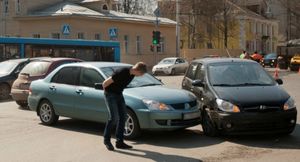
Порядок обращения задаёт договор и инструкция страховщика. После события владелец сначала оценивает обстановку и действует с учётом характера происшествия, не создавая дополнительного риска. Затем фиксируются видимые повреждения и обстоятельства: общий план показывает положение автомобиля, более близкий кадр — конкретный след удара. Если договор устанавливает срок уведомления или определённый канал связи, эти требования проверяются сразу, ведь память о пункте из полиса легко смешивается с привычным порядком из другой ситуации.
Дальнейшие действия зависят от события и условий каско: может потребоваться заявление, осмотр или передача документов. Повреждённые детали до согласования обычно не меняют без проверки требований договора, поскольку страховщику может понадобиться фиксация их состояния. Редко кто спокойно читает длинный раздел сразу после неприятного хруста металла, поэтому номер полиса и канал обращения держат отдельно — в телефоне либо среди документов, где к ним можно вернуться даже при слабом свете парковки.
Перед оплатой владелец сохраняет полис и приложения, проверяет даты действия, данные автомобиля и выбранную франшизу. Короткая сверка не отменяет внимательного чтения, но помогает заметить расхождение до первой поездки. Если условие осталось двусмысленным, вопрос фиксируется письменно, пока рядом лежит открытый договор и нужная строка ещё видна на экране.




Комментарии (0)